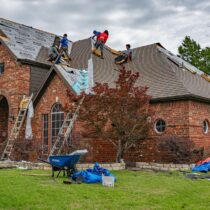
Ungefär ett år innan de träffades skrev hennes sambo på köpekontraktet för ett radhus utanför Kumla. Lagfarten står på honom, bolånet likaså. Hon flyttade in, betalade hälften av det mesta och tog renoveringarna ur egen ficka eftersom det kändes rimligt: kökssnickerier, ett nytt badrumsgolv, värmepumpen som byttes den andra vintern. Ingen av dem tänkte på att skriva något papper.
Sju år senare ligger kvittona i en skokartong, och om några veckor bor hon inte i huset längre. Hon vill veta vad hon får tillbaka. Svaret blir sannolikt mindre än hon räknat med, och skälet har inte med rättvisa att göra, utan med hur sambolagen är byggd.
Sambolagen delar mindre än man tror
Lagen delar bara två sorters egendom: den gemensamma bostaden och bohaget, alltså möbler, husgeråd och annat som hör till hemmet. Villkoret är att sakerna har skaffats för att användas gemensamt. Vem som betalade spelar i princip ingen roll. Det är syftet med köpet som avgör.
Allt annat ligger utanför. Bilen, sparkontot, fondandelarna, sommarstugan och båten följer den som står som ägare. Det gäller också en bostad som den ena köpte för eget bruk innan förhållandet började, vilket är precis det som hänt i Kumla.
Hennes pengar har alltså gjort huset mer värt, men värdeökningen stannar hos honom. Hon kan i vissa fall ha en fordran, men då behöver hon kunna visa att pengarna var ett lån eller ett tillskott med en överenskommelse bakom, och inte bara ett bidrag till ett gemensamt hem. Kvitton visar att pengarna gick till huset. De visar inte vad de två var överens om. Ett meddelande från den andra vintern, där han skriver att hon ska få tillbaka pengarna för värmepumpen om något händer, säger mer. Om det bär en fordran på hela renoveringen eller bara på värmepumpen är en annan sak.
Gränsen är inte heller alltid så skarp som i det här exemplet. Köpte han huset när de redan hade bestämt sig för att flytta ihop, gick på visningar tillsammans och pratade om var barnen skulle sova, då kan det ha skaffats för gemensamt bruk även om bara hans namn står på köpekontraktet. Var hennes fall landar avgörs av detaljer som inte syns i en kartong med kvitton, och det är fullt möjligt att bilden här vänds av något som bara de två känner till.
Det finns också en tidsgräns som många missar. Den som vill ha bodelning efter en separation måste begära det senast ett år efter att samboförhållandet tog slut, enligt sambolagens 8 §. Går året utan att någon begär något behåller var och en det den äger.
| Tillgång | Utan samboavtal vid separation | Vad som kan ändra utfallet |
|---|---|---|
| Bostad köpt för gemensamt bruk | Ingår i bodelningen, oavsett vem som betalade | Samboavtal som undantar bostaden |
| Bostad köpt före förhållandet för eget bruk | Stannar hos ägaren | Delägarskap på lagfarten, eller skuldebrev på pengar som skjuts till |
| Bohag skaffat för gemensamt bruk | Ingår i bodelningen | Samboavtal som undantar hela eller delar av bohaget |
| Fritidshus, bil, båt | Stannar hos ägaren | Samägande eller avtal om köp. Ett samboavtal kan inte dra in dem i bodelningen |
| Sparpengar och aktier | Stannar hos ägaren | Gåva, lån mot skuldebrev eller gemensamt konto |
| Arv när den ena dör | Sambon ärver inte | Testamente |
Och om ingen flyttar, utan någon dör?
Separationen är det scenario de flesta tänker på. Det andra är tystare och ofta värre. Sambor ärver inte varandra. Dör den ena går kvarlåtenskapen till barnen, eller om det inte finns några barn, vidare till föräldrar och syskon.
Den efterlevande har en rätt som arvingarna saknar: att begära bodelning av samboegendomen. Bara den efterlevande kan göra det, inte dödsboet. Lagen ger dessutom ett golv, så att den efterlevande vid en sådan bodelning ska få samboegendom till ett värde av minst två prisbasbelopp, om det finns så mycket att ta av.
Skyddet låter större än det är. Det gäller bara bostad och bohag som skaffats gemensamt. Hade mannen i Kumla dött i stället för att flytta isär, hade radhuset gått till hans arvingar. Har han barn från ett tidigare förhållande kan de vilja ha ut sitt arv, och den som bott i huset i sju år kan i praktiken behöva flytta.
Här hjälper inget samboavtal. Arv styrs av testamente, och ett samboavtal kan inte ersätta det. Även med testamente kan barnen, både gemensamma och särkullbarn, begära ut sin laglott, så testamentet skyddar sällan hela bostaden. Hur stor del som går att behålla beror på vad som finns i dödsboet utöver huset och hur många som delar på laglotten.
Pappret ingen tar upp vid frukosten
Två dokument för två olika risker, alltså, och de flesta sambor har inget av dem. En del av förklaringen är att det känns som att planera för ett uppbrott. En annan är att många tror att sambolagen fungerar ungefär som äktenskapsbalken, att allt delas lika. Det gör den inte, och det är i glappet mellan vad folk tror och vad lagen säger som de svåra fallen uppstår.
Ett samboavtal är dessutom ett ganska smalt verktyg. Det kan säga att bodelning inte ska göras, eller att viss egendom ska hållas utanför. Det kan alltså krympa det som delas, men inte utöka det. Den som vill att sommarstugan eller sparkontot ska räknas som gemensamt behöver lösa det på annat sätt, till exempel genom att stå som delägare.
Formkraven är enkla. Avtalet ska vara skriftligt och undertecknat av båda. Det behöver inte registreras, till skillnad från ett äktenskapsförord som ska in hos Skatteverket. Det gör avtalet lätt att skriva men också lätt att tappa bort, så båda bör ha ett eget original.
Eftersom avtalet bara kan göra så lite brukar arbetet med upprättande av samboavtal hos Levinjuristbyra.se börja med något annat än själva avtalstexten: en genomgång av vad var och en äger, hur bostaden köptes och om någon har barn sedan tidigare. Först därefter går det att avgöra om det behövs ett samboavtal, ett skuldebrev, ett testamente eller flera av dem. I Kumlafallet hade den viktigaste handlingen troligen inte varit ett samboavtal alls, utan ett skuldebrev på renoveringspengarna.
Sent, men inte för sent
Det skuldebrevet hade paret kunnat skriva vilken dag som helst under de sju åren, och detsamma gäller ett samboavtal. Avtalet kan skrivas när som helst så länge man fortfarande är sambor, och frågan dyker ofta upp först vid en tydlig händelse: ett husköp, ett arv på väg in, ett barn. Det är rimliga tillfällen, eftersom det är då egendomen rör på sig.
Är förhållandet redan slut är det för sent för ett samboavtal. Då återstår att komma överens om en bodelning, eller att låta bli. Hur mycket det går att förhandla beror på hur stark den ena partens sak är, och det är sällan självklart när det mesta vilar på muntliga löften.
Alla par behöver inte heller ett avtal. Två sambor med ungefär lika inkomster, en hyresrätt och inga barn har kanske inte mycket att reglera, och lagens grundregel kan fungera bra för dem. Med ett ägt hus, olika stora insatser eller särkullbarn ser det annorlunda ut. Där är frågan värd att ta upp medan båda fortfarande vill samma sak.
För kvinnan utanför Kumla har det tillfället passerat. Hon ska träffa en jurist nästa vecka och tar med sig skokartongen. Radhuset blir sannolikt kvar hos honom, men möblerna och det andra de skaffade till hemmet är samboegendom oavsett vem som betalade. Den delen kan hon begära bodelning av, förutsatt att hon gör det inom ett år från att de flyttade isär.